Fundición San Cayetano en concurso preventivo: qué se juega la siderurgia y quiénes quedan expuestos
22 Sep 2026
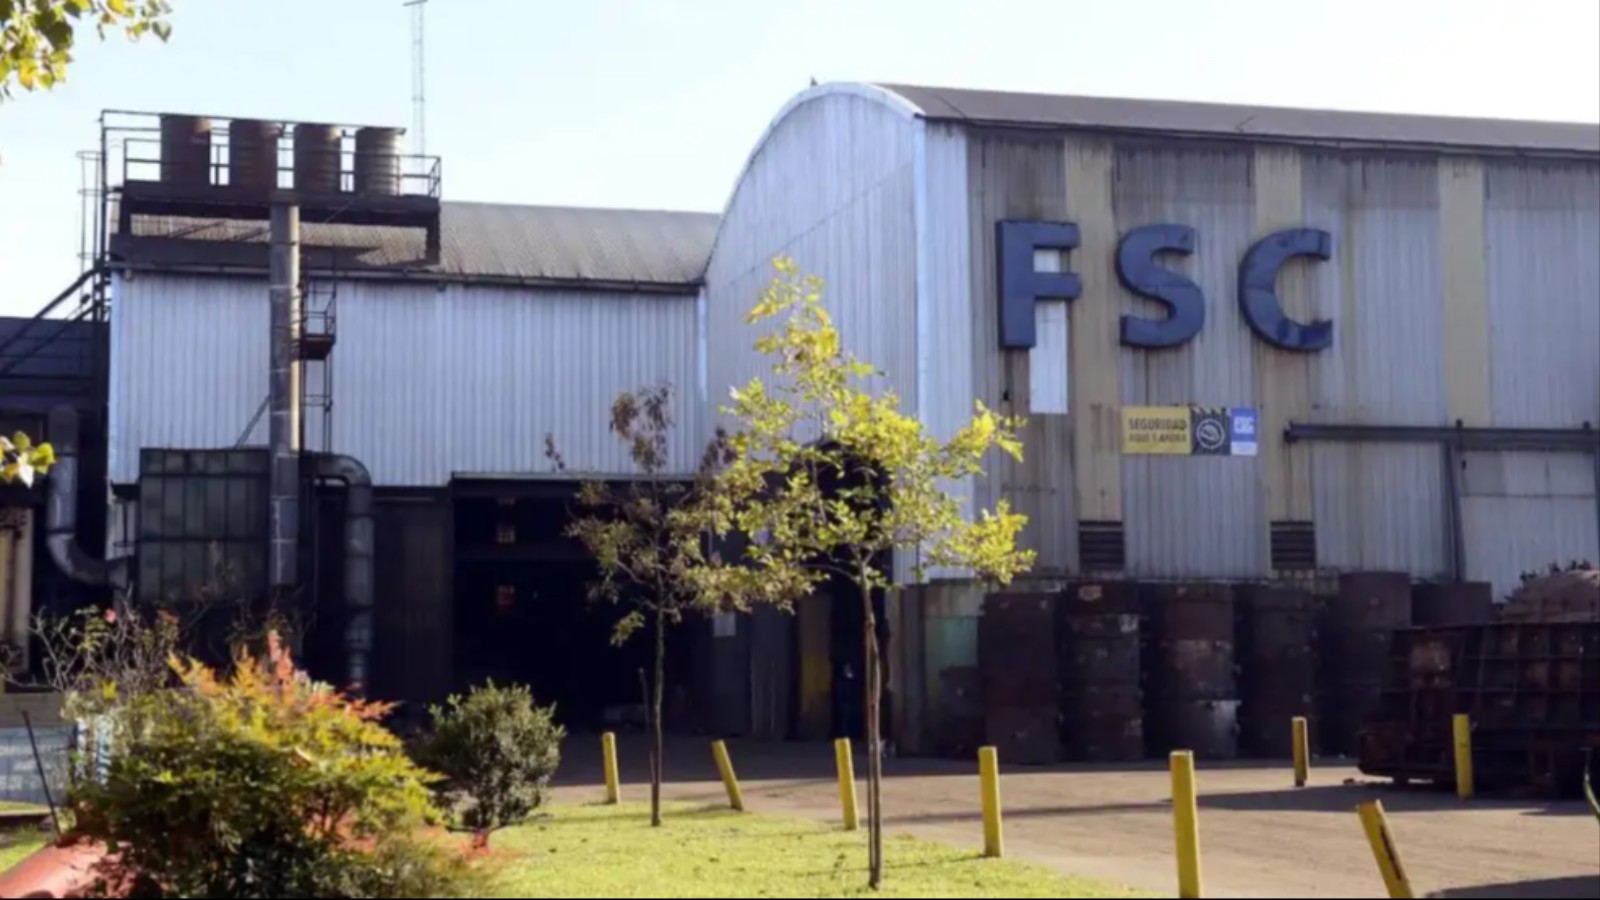
Fundición San Cayetano, la planta de Burzaco que desde mediados de los años ochenta abastece de cilindros de laminación a la siderurgia argentina y a acerías de Estados Unidos, está en concurso preventivo de acreedores. No es una quiebra: la empresa sigue produciendo, mantiene su plantilla de 260 trabajadores y negocia su pasivo bajo supervisión judicial. Pero el expediente abierto en Lomas de Zamora obliga al sector metalúrgico a hacerse una pregunta incómoda: qué pasaría con clientes, proveedores, acreedores y trabajadores si la fundición más grande del país no lograra atravesar el proceso.
La respuesta excede a una empresa. San Cayetano es el mayor productor nacional de cilindros para trenes de laminación y el único exportador argentino de ese producto, según los informes de calificación de riesgo elaborados cuando la compañía emitía Obligaciones Negociables PyME. Es, en términos concretos, un eslabón de la cadena del acero que no tiene reemplazo local inmediato.
Qué se presentó y en qué punto está el expediente
La compañía solicitó la apertura del concurso el 9 de junio de 2026 y el Juzgado de Primera Instancia en lo Civil y Comercial N.º 3 del Departamento Judicial de Lomas de Zamora, a cargo del juez Nicolás Raggio, la dispuso el 24 de junio. El caso tomó estado público recién a mediados de septiembre, cuando trascendió el contenido de la presentación.
En el escrito, la empresa declaró un pasivo total de $34.187 millones y fijó el 18 de diciembre de 2025 como fecha de inicio de la cesación de pagos. Ese día comenzaron los incumplimientos con obligaciones vinculadas al suministro de energía, un rubro crítico para una planta que funde con hornos de inducción. Del otro lado del balance, informó activos por $83.286 millones al 31 de mayo de 2026, de los cuales más de $68.000 millones corresponden a bienes de uso: hornos, naves, equipos de mecanizado e infraestructura industrial.
La firma pidió además que el proceso tramite como un gran concurso, figura que la Ley de Concursos y Quiebras prevé cuando el pasivo supera los 300 salarios mínimos, hay más de 20 acreedores quirografarios o más de 20 trabajadores en relación de dependencia. San Cayetano cumple los tres requisitos.
| Concepto | Dato |
|---|---|
| Juzgado | Civil y Comercial N.º 3 – Lomas de Zamora (juez Nicolás Raggio) |
| Presentación del pedido | 9 de junio de 2026 |
| Apertura del concurso | 24 de junio de 2026 |
| Inicio de la cesación de pagos | 18 de diciembre de 2025 |
| Pasivo declarado | $34.187 millones |
| Activos declarados (31/05/2026) | $83.286 millones (más de $68.000 millones en bienes de uso) |
| Deuda con entidades financieras (BCRA) | $22.355 millones |
| Cheques rechazados | 198, por más de $1.129 millones (6,26% abonado) |
| Vencimiento de verificación de créditos | 15 de octubre de 2026 |
| Informe individual de la sindicatura | 15 de febrero de 2027 |
| Informe general | 15 de marzo de 2027 |
Concurso no es quiebra: la diferencia que importa
Buena parte de la cobertura inicial mezcló los dos términos, y la diferencia no es menor para quienes tienen relación comercial con la empresa. El concurso preventivo, regulado por la Ley 24.522, es un procedimiento para evitar la quiebra. La compañía conserva la administración de sus bienes, sigue operando y facturando, y un síndico designado por el juzgado controla sus actos. Los juicios de contenido patrimonial en su contra quedan atraídos por el expediente concursal y los acreedores anteriores a la presentación deben verificar sus créditos ante la sindicatura para poder cobrar.
El objetivo es llegar a un acuerdo preventivo: una propuesta de pago, con quitas, esperas o ambas, que debe obtener la conformidad de la mayoría absoluta de los acreedores quirografarios que representen al menos dos tercios del capital computable. Si la empresa no consigue esas mayorías, al tratarse de una sociedad anónima la ley habilita todavía una instancia de salvataje, conocida como cramdown, en la que terceros o los propios acreedores pueden ofrecer adquirir las acciones y presentar su propia propuesta. Recién si esa instancia también fracasa se declara la quiebra.
La quiebra, en cambio, implica el desapoderamiento: la empresa pierde la administración de sus bienes, que pasan a manos del síndico para ser liquidados y distribuidos entre los acreedores según el orden de privilegios. La ley admite la continuidad de la explotación dentro de la quiebra, incluso a cargo de una cooperativa de trabajadores, pero ese escenario depende de decisiones judiciales y de que la actividad sea viable sin la estructura financiera original.
Hoy San Cayetano está en la primera etapa del primer escenario. Todo lo que sigue sobre un eventual cierre es un análisis de exposición, no un pronóstico.
Por qué la empresa llegó hasta acá
En su presentación, la compañía ubica el deterioro en el período 2024-2025 y lo atribuye a una combinación de factores: apertura de importaciones, apreciación del peso, aumento de los costos laborales y energéticos y caída de la demanda. Uno de sus principales clientes redujo los pedidos alrededor de un 50% y otros compradores pidieron rebajas de precios.
El frente externo agrega presión. La empresa se define como tomadora de precios internacionales porque sus productos compiten en el mercado global, y señaló que los fabricantes chinos ofrecen piezas equivalentes a precios que llegan a la mitad de los suyos. También marcó la desventaja frente a competidores brasileños, que acceden a financiamiento en mejores condiciones. Con márgenes que, según la propia firma, rondan el 5%, cualquier desvío de costos o de precio se traduce rápidamente en déficit operativo.
Ese déficit se cubrió con deuda. La compañía debió recurrir a préstamos bancarios y privados en un contexto en el que, según declaró, las tasas llegaron a ubicarse entre el 80% y el 90% anual durante 2025. La evolución de la deuda financiera muestra la tendencia: los informes de calificación de ACR UP (UNTREF) registraban unos $2.265 millones en abril de 2023 y cerca de $4.356 millones en diciembre de ese año, con un 73,1% concentrado en prefinanciaciones de exportación. Los registros del Banco Central muestran hoy una deuda con entidades financieras de $22.355 millones.
El expediente detalla algunos reclamos concretos. Banco Nación reclama $561,2 millones más US$194.263; Banco Provincia intimó por préstamos en dólares que superan los US$49.000; Edesur reclama $97,4 millones y MetroGAS, $70,2 millones. Entre los proveedores del exterior aparecen Anatacio Overseas, por US$43.368, y Sandvik Solutions USA, por US$34.574,50, más intereses. En sentido inverso, la empresa denunció créditos pendientes frente a ARCA por recupero de IVA y reintegros de exportación por US$110.802,93, fondos que considera necesarios para su capital de trabajo.
El contraste con el año pasado es marcado. Durante 2025, la compañía impulsaba un proyecto de inversión de US$4 millones para comenzar a fabricar barras para la construcción, una diversificación hacia el mercado interno que quedó en suspenso.
Qué fabrica San Cayetano y por qué pesa en la cadena del acero
La empresa fue fundada en 1956 por Nazareno Sforzini, un fundidor italiano que se instaló en el partido de Tres de Febrero. En 1979 trasladó la planta al Parque Industrial de Almirante Brown, en Burzaco, donde comenzó con diez operarios dedicados a piezas para máquinas herramientas. En los años ochenta sumó componentes para la industria petrolera, con clientes como Hughes Tool y Lufkin, y en 1986 empezó a producir cilindros para trenes de laminación, el producto que definió su perfil. El directorio está integrado por los hijos del fundador.
La planta ocupa 45.000 metros cuadrados, de los cuales 20.000 son cubiertos, y opera con diez hornos de inducción que le dan una capacidad de fusión declarada de 30.000 toneladas anuales. Trabaja hierro gris, hierro nodular y aceros de distintas composiciones, y cuenta con certificación ISO 9001, departamentos propios de ingeniería e investigación y desarrollo, y un torno y una amoladora para cilindros desarrollados internamente entre 2003 y 2007.
Su línea principal son los cilindros para laminación en caliente: piezas de trabajo y de apoyo para trenes de chapa, incluidas cajas canteadoras, terminadoras, descamadoras y bobinadoras, además de cilindros para la laminación de rieles, perfiles, tubos, alambrón y barras. Para una acería, el cilindro es un consumible crítico. Se desgasta con cada campaña, se rectifica periódicamente y se reemplaza al llegar a su diámetro mínimo de descarte. Un laminador necesita un stock rotativo de cilindros y un proveedor que garantice plazos, calidad metalúrgica homogénea y asistencia técnica cuando una pieza falla en servicio.
A esa línea se suman las piezas de desgaste de alta resistencia para molinos semiautógenos y trituradoras de la minería, desarrolladas desde 1997; componentes fundidos para equipos de bombeo petrolero; y piezas para aerogeneradores, segmento en el que la empresa registró en 2008 la primera venta de piezas fundidas eólicas del país. En 2018 despachó el cilindro colado más pesado de la historia industrial argentina, de 40 toneladas, con destino a Nucor Yamato Steel, en Arkansas.
Alrededor del 80% de la producción se exporta. En el expediente, la empresa menciona como clientes a Ternium Siderar, Nucor Steel, Steel Dynamics, Cleveland-Cliffs, CSN, Glencore y Codelco, con actividad comercial en Estados Unidos, Europa, India, el norte de África y América latina.
Quiénes quedan expuestos si la planta cierra
El escenario de cierre no está planteado en el expediente y la empresa lo descarta de manera explícita. Pero el mapa de exposición permite dimensionar qué se juega en la negociación con los acreedores.
Los trabajadores
La planta emplea a 260 personas, menos de la mitad de los 600 que llegó a tener en sus mejores años. La empresa informó que el personal y el gremio fueron notificados desde el primer momento y que no hay despidos previstos. En caso de quiebra, los créditos laborales tienen privilegio sobre el resto, pero el cobro depende de la liquidación de los activos y de sus plazos. Más allá del empleo directo, el oficio acumulado en moldeo, fusión, tratamiento térmico y mecanizado de piezas de gran porte es difícil de reconstruir: se trata de mano de obra metalúrgica especializada que no tiene un empleador equivalente en el conurbano sur.
La siderurgia argentina
Es el impacto menos visible y probablemente el más estratégico. San Cayetano provee cilindros a Ternium para la laminación de productos planos desde 1987, según los informes de calificación de la empresa. Sin un productor local de escala, los laminadores argentinos, tanto de planos como de largos, quedarían completamente sujetos a la importación de un consumible crítico: plazos de entrega de meses, costos en dólares, fletes de piezas de varias toneladas y la pérdida de un proveedor con capacidad de respuesta técnica a pocos kilómetros de las plantas. En un momento en que la siderurgia local compite con acero importado, sumar dependencia externa en insumos de proceso no es neutro.
Los clientes del exterior y la balanza de bienes de capital
Con el 80% de la producción destinado a la exportación, San Cayetano es uno de los pocos fabricantes argentinos de bienes de capital pesados con presencia sostenida en acerías de Estados Unidos y en la minería chilena y global. Un cierre no dejaría desabastecidos a Nucor, Cleveland-Cliffs o Codelco, que tienen proveedores alternativos, pero sí significaría la salida de la Argentina de un mercado de nicho que costó décadas conquistar y que hoy disputan principalmente fabricantes de China y Brasil.
La minería, el petróleo y la energía locales
Las piezas de desgaste para molinos y trituradoras, los componentes de bombeo petrolero y las piezas eólicas tienen demanda local creciente con la expansión de la minería y de los hidrocarburos no convencionales. Sin San Cayetano, esos proyectos resolverían su abastecimiento con importaciones, con el consiguiente impacto en plazos y en el contenido nacional de las inversiones.
Los acreedores
Los bancos públicos concentran una porción relevante de la exposición financiera conocida, y las distribuidoras de energía y gas figuran entre los reclamos por servicios. Para los acreedores quirografarios, la diferencia entre un acuerdo y una quiebra es sustancial: en el concurso se negocia una propuesta sobre una empresa en marcha, mientras que en una liquidación el recupero depende del valor de venta de activos industriales muy específicos, con pocos compradores potenciales.
Proveedores y el entramado del parque industrial
Una fundición de este porte demanda chatarra ferrosa, ferroaleaciones, arenas y aglomerantes de moldeo, refractarios, energía eléctrica en alta escala, transporte de cargas especiales y servicios de mecanizado y mantenimiento. Buena parte de esos proveedores son pymes del conurbano sur que dependen de un volumen de compra estable. Su continuidad está atada a la de la planta.
| Actor | Vínculo con San Cayetano | Exposición ante un eventual cierre |
|---|---|---|
| Trabajadores | 260 empleados directos | Pérdida de empleo especializado; créditos laborales sujetos a la liquidación |
| Siderúrgicas locales | Proveedor de cilindros de laminación (Ternium desde 1987) | Dependencia total de la importación de un consumible crítico |
| Clientes del exterior | Nucor, Steel Dynamics, Cleveland-Cliffs, CSN, Glencore, Codelco | Reemplazo por proveedores de China o Brasil; salida argentina del nicho |
| Minería, petróleo y eólica | Piezas de desgaste, bombeo y componentes eólicos | Mayor componente importado en proyectos locales |
| Bancos | Banco Nación, Banco Provincia y otras entidades ($22.355 millones según BCRA) | Recupero atado al valor de liquidación de activos específicos |
| Energía y servicios | Edesur, MetroGAS | Créditos quirografarios con recupero incierto |
| Proveedores locales | Insumos de fusión y moldeo, servicios, transporte | Pérdida de un cliente de volumen en el conurbano sur |
Lo que la empresa tiene a favor
La compañía sostiene que atraviesa una crisis de liquidez y no un problema de viabilidad productiva. En la presentación afirmó que conserva contratos vigentes, proveedores dispuestos a seguir abasteciéndola y una cartera de pedidos suficiente para mantener la planta operativa durante al menos ocho meses aun sin nuevas órdenes. En su comunicado público fue categórica: “No se han producido ni se producirán despidos a raíz de esta situación”.
El balance declarado acompaña parcialmente ese argumento. Con activos que más que duplican el pasivo, el problema no es patrimonial sino de flujo: una empresa con márgenes finos, fuerte necesidad de capital de trabajo para financiar piezas de ciclo largo y un costo financiero que durante 2025 superó cualquier rentabilidad operativa posible. El concurso le da, en lo inmediato, una pausa sobre los reclamos y un marco para reprogramar la deuda.
Los puntos débiles también están a la vista. La caída de pedidos de un cliente principal, la competencia china a mitad de precio y la dependencia del crédito para exportar no se resuelven con una reestructuración de pasivos. La propuesta de acuerdo que presente la empresa tendrá que convencer a los acreedores, en especial a la banca pública, de que el negocio vuelve a generar caja con la deuda reordenada.
Lo que viene
El 15 de octubre de 2026 vence el plazo para que los acreedores presenten sus pedidos de verificación ante la sindicatura. La sindicatura presentará el informe individual sobre cada crédito el 15 de febrero de 2027 y el informe general sobre el estado patrimonial de la concursada el 15 de marzo de 2027. Con esos informes, el juzgado fijará el período de exclusividad en el que la empresa deberá conseguir las conformidades para su propuesta.
Para clientes y proveedores, la señal a seguir en los próximos meses es la continuidad de las entregas y de la carga de trabajo en la planta, más que las cifras del expediente. Para el sector siderúrgico, el caso pone sobre la mesa una discusión que suele quedar en segundo plano: la capacidad local de fabricar los insumos de proceso de las propias acerías.
El dato que resume la situación: San Cayetano funde hasta 30.000 toneladas anuales en diez hornos de inducción, exporta el 80% de lo que produce y declaró una deuda de $34.187 millones que representa alrededor del 41% de sus activos. Es una empresa con patrimonio y sin caja, y de cómo se resuelva esa ecuación depende que la Argentina siga teniendo un fabricante propio de cilindros de laminación.